Yazar: Dr. Huzur Keskin
Veri Kesim Tarihi: 2 Kasım 2026
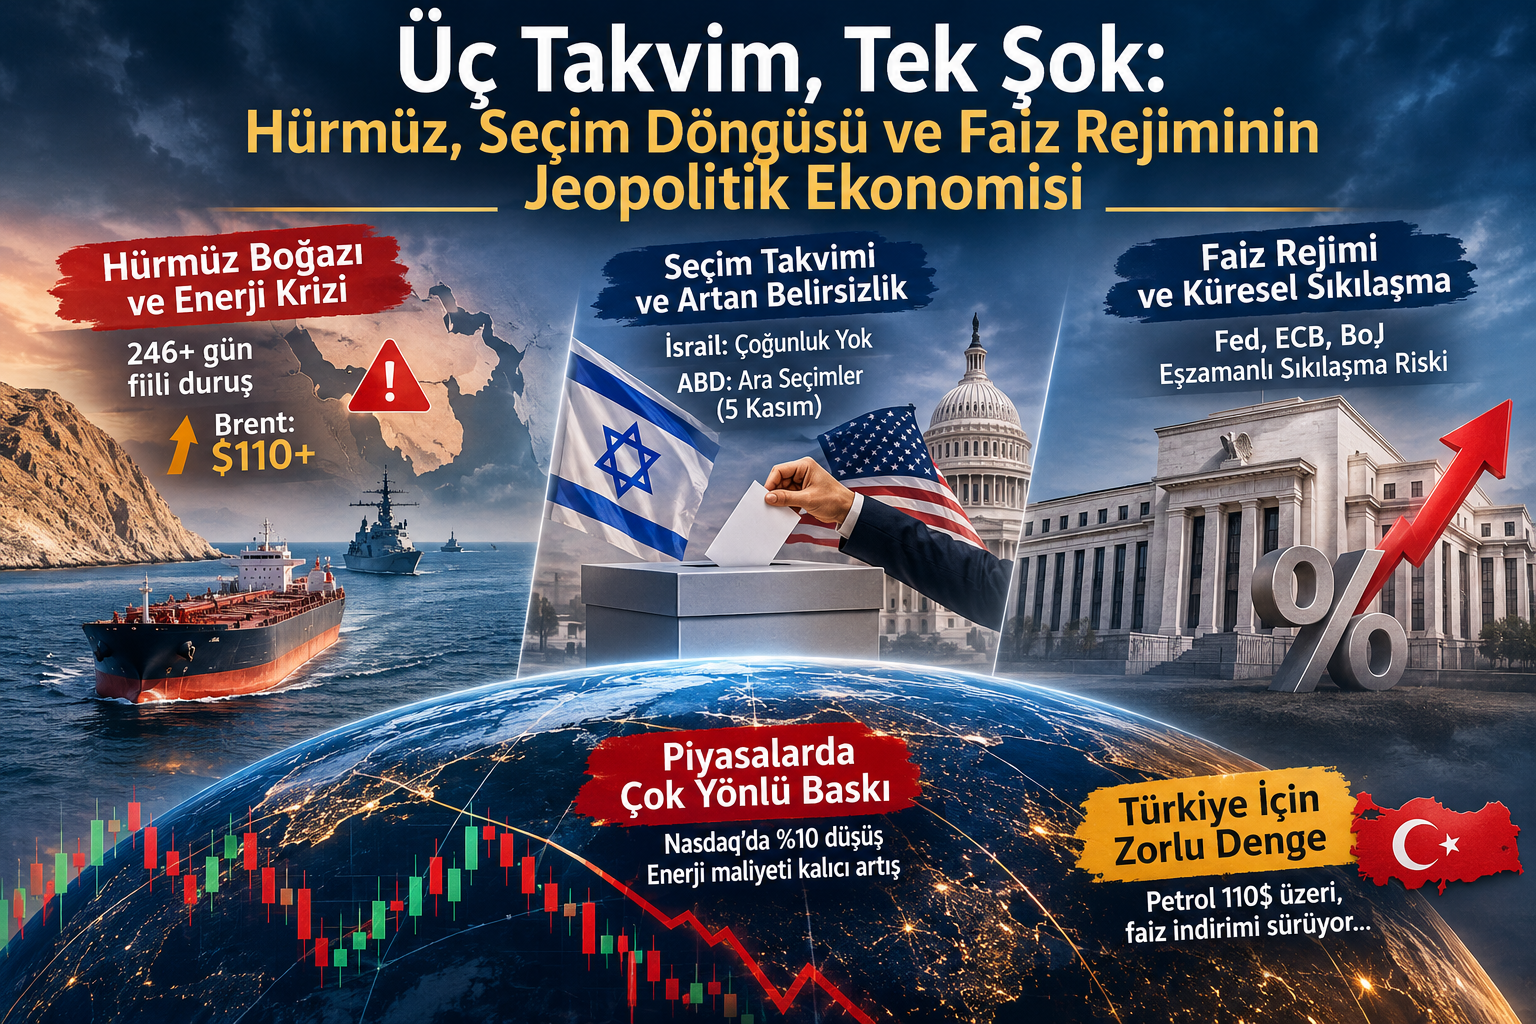
Küresel piyasalar bu hafta aynı anda üç ayrı takvimle yüz yüze geliyor: savaşın ve Hürmüz Boğazı’nın askerî-diplomatik takvimi, İsrail ve ABD’nin seçim takvimi ve merkez bankalarının sıkılaşma takvimi. Bu üç takvim ilk kez bu denli iç içe geçmiş durumda. Enerji şoku artık geçici olmaktan çıkmış; Hürmüz’deki ticari geçişler 246 günü aşan bir süredir fiilen durma noktasında ve Brent savaş öncesi 67 dolar civarından 110 doların üzerine taşınmış bulunuyor. Bu, bir “fiyat sıçraması” değil, tedarik zincirlerini ve faiz rejimini yeniden kuran kalıcı bir maliyet katmanı. Merkez bankaları bu şoka sıkılaşmayla yanıt veriyor: Fed Eylül’de faiz artırdı, Ekim’de iki muhalefet şerhiyle bekledi ve Aralık artışı fiyatlanıyor; ECB bu yıl iki kez artırdı; BoJ şahin bir bekleyişte. Bu, 2022 sonrası ilk eşzamanlı küresel sıkılaşma riski. Yapay zekâ rallisi de faiz ve nakit akışı sınavından geçiyor; Ekim’de Nasdaq zirveden yaklaşık yüzde 10 geriledi. Mesele yapay zekâ talebinin zayıflığı değil; finansman maliyeti yükselirken serbest nakit akışının eksiye dönmesi. Siyasi belirsizlik ise bir “eylem penceresi” yarattı: İsrail’de seçim kimseye çoğunluk vermedi ve ABD’de ara seçim Salı günü yapılıyor. Basına yansıyan haberlere göre ABD’nin İran’a yönelik yeni saldırı kararı seçimler sonrasına ertelendi; seçim sonrası dönem hem tırmanma hem pazarlık için en yüksek varyanslı dönem olarak öne çıkıyor. Türkiye için denklem ise iki ucu keskin: Merkez Bankası, petrol 110 dolar üzerindeyken faiz indirimini sürdürüyor ve bu, dezenflasyon programını enerji ithalatı, cari denge ve rezerv kanalları üzerinden en kırılgan noktasından sınıyor.
- Çerçeve: Neden “Üç Takvim”?
Piyasalar genellikle jeopolitik riski, para politikasını ve şirket kazançlarını ayrı başlıklar olarak fiyatlar. Bugün ise bu başlıklar tek bir zincirin halkaları haline gelmiş durumda. Hürmüz kapalı olduğu için petrol ve rafine ürün fiyatları yüksek seyrediyor, bu da enflasyon beklentilerini bozuyor. Enflasyon bozulunca merkez bankaları faiz artırıyor ve uzun vadeli tahvil faizleri yükseliyor; ABD 10 yıllık getirisi yaklaşık yüzde 5 düzeyinde. Yüksek iskonto oranı, uzun vadeli büyüme hisselerini, yani yapay zekâ yatırım hikâyesini vuruyor. Seçim sonuçları ise bu zincirin siyasi hız sınırını belirliyor: savaşa devam iradesi, bütçe ve vergi politikası, atamalar. Bu nedenle tek tek başlıkların yorumu yetersiz kalıyor; asıl soru, zincirin hangi halkasının önce kopacağı.
- Petrol ve Hürmüz: Geçici Şok mu, Yeni Rejim mi?
Takip platformlarının verilerine göre Hürmüz’de günlük geçiş sayısı, krizden önceki yaklaşık 85’lik düzeye karşın Ekim sonunda tek haneye, hatta 2’ye kadar düşmüş durumda; yüzün üzerinde gemi limana yanaşmadan bekliyor. İran donanması, Kasım’ın ilk günlerinde iki tankerin mayına çarptığını öne sürdü; ancak bağımsız bir deniz otoritesi teyidi yok. Brent 1 Kasım’da 111-113 dolar bandında işlem görüyor; Ekim ayında yaklaşık yüzde 15 yükselerek ay sonunda 116-117 dolara kadar çıkmıştı. Avrupa, üç ay boyunca 42 milyon varil stratejik stok çıkarmayı duyurdu; bu stok ağırlıklı olarak dizelden oluşuyor.
Diplomatik cephede tıkanıklık sürüyor. Haziran’daki İslamabad mutabakatı Temmuz’da çöktü ve ABD deniz ablukası ile hava harekâtı eşliğinde çatışmalar yeniden başladı. İran, Hürmüz’ü açmak için yedi koşul öne sürüyor: ablukanın kaldırılması, petrol yaptırımlarında muafiyet, dondurulmuş fonların serbest bırakılması, İran-Umman rotasının tanınması, bölgedeki ABD askerî varlığının azaltılması ve Lübnan dâhil tüm cephelerde ateşkes. ABD ise nükleer tavizleri müzakerenin ön koşulu yapıyor. Başkan Trump Eylül’deki yedi günlük öneriyi reddetti.
Burada üç noktanın altı çizilmeli. Birincisi, Lübnan bağı: İran’ın koşullarından biri Lübnan’daki ateşkes olduğu için İsrail’de kurulacak hükümetin Lübnan politikası doğrudan Hürmüz diplomasisinin değişkeni haline geliyor; İsrail iç siyaseti artık petrol fiyatının bir girdisi. İkincisi, fiyat ve fiziksel arz ayrışması: Ağustos’ta boğazdan çıkan petrolün günlük 7-9 milyon varile toparlandığı ve çeşitli tahminlerde Körfez ihracatının büyük kısmının farklı rotalarla geri kazanıldığı belirtilmişti. Ancak Ekim’deki saldırı dalgası ve mayın iddiaları, sigorta, navlun ve rafineri darboğazları nedeniyle ham petrol hacmi toparlansa bile ürün fiyatlarının yüksek kalacağını gösteriyor; rafineri marjlarının büyük petrol şirketlerinde rekor kâr getirmesi bunun işareti. Üçüncüsü, piyasa fiyatlaması: Mevcut Brent, tam kapanma senaryosundan çok “uzayan ama yönetilen kriz” senaryosunu fiyatlıyor. Bu, yukarı kuyruk riskinin, yani tırmanmada 120-125 dolar bandının, aşağı kuyruktan daha geniş olduğu anlamına geliyor.
- Siyasi Takvim: İsrail Sonrası Belirsizlik, ABD Ara Seçimi Arifesi
3.1 İsrail: Kilitlenmiş bir Knesset
27 Ekim seçimlerinin sonuçlarına göre Netanyahu’nun sağ bloku 53 sandalye kazandı; önceki mecliste zirvede 68 sandalyeye sahipti. Gadi Eisenkot liderliğindeki muhalif Yahudi partiler 48, Arap partileri ise tarihî bir rekor olan 19 sandalye aldı. Çoğunluk için gereken 61’e hiçbir blok ulaşamadı; hem Netanyahu hem Eisenkot seçim öncesinde Arap partileriyle hükümet kurmayı dışlamıştı. Seçim kurulu, Likud’un “seçim çalındı” iddialarına dayanak bulunmadığını açıkladı. Sonuçların onayının ardından Cumhurbaşkanı Herzog’un hükümet kurma görevini bir adaya vermesi bekleniyor; haftalar sürebilecek zorlu pazarlıklar öngörülüyor.
Piyasa ve jeopolitik açıdan iki senaryo öne çıkıyor. Görevdeki hükümet senaryosunda, uzayan koalisyon pazarlıkları sırasında Netanyahu görevde kalıyor ve savaş yetkilerini koruyor. Basına yansıyan haberlere göre Netanyahu, Ekim’de İran’a yönelik geniş bir harekât planlamış, ancak Washington bunu ara seçim sonrasına erteletmişti; İsrail Başbakanlığı bazı iddiaları reddetti, Beyaz Saray ise iki liderin seçim öncesi saldırıyı konuştuğu haberini yalanladı. Zayıflamış bir liderin “güç göstergesi” arayışı, tırmanma riskini yükselten bir kanal olarak okunmalı. Alternatif hükümet senaryosunda ise muhalefet bir hükümet kurabilse bile Arap partilerinin dışarıdan desteğine muhtaç olabilir; bu hem iç siyasette kırılganlık hem de Lübnan-Gazze’de görece daha ölçülü bir çizgi anlamına gelir. Ancak muhalefet liderlerinin İran konusunda da sert olduğu unutulmamalı; bu senaryo Hürmüz denklemini kendiliğinden gevşetmez. Her iki halde de belirsizlik uzun sürer ve bu, bölgesel risk priminin kalıcı olmasına yol açar.
3.2 ABD: “Mavi dalga” fiyatlanmış durumda
Salı günü (3 Kasım) yapılacak ara seçimlerde Cumhuriyetçiler Senato’da 53-47 çoğunluğa sahip, Temsilciler Meclisi’nde ise dar bir çoğunluğu koruyor. Tahmin modelleri ve tahmin piyasaları Demokratlara Meclis’te yüzde 84-94, Senato’da ise yüzde 64-78 civarı kazanma ihtimali veriyor; bazı değerlendirmeler Senato’yu “yazı-tura” olarak sınıflandırıyor. Ulusal genel oy tercihi anketlerinde Demokratlar belirgin öndeyken Başkan’ın onay oranı yüzde 30’ların sonlarında seyrediyor.
Ekonomik yansımalar açısından bölünmüş yönetim, bütçe ve yetki kilitlenmesi anlamına geliyor. Demokrat bir Meclis; savaş yetkileri, gümrük tarifeleri ve harcama kesintileri üzerinde denetim ve oylama kaldıracı yaratacak. Bu, piyasa açısından politika öngörülebilirliğini artırabilir ama yeni mali teşvik ihtimalini azaltır. Senato ise kritik: Fed kurul üyeliği dâhil atamalar, savaş yetkisi oylamaları ve yasama gündemi Senato dengesine bağlı. Fed’in siyasetten yalıtılma sınaması da bu döneme denk geliyor. Başkan Kevin Warsh seçim konusunun toplantıda hiç konuşulmadığını söyledi; piyasa bunu yine de siyasi gözle okuyacak. Seçim sonrasında faiz artışı yönündeki kararlılık, Fed bağımsızlığının ilk gerçek sınavı olabilir.
3.3 İki seçimin kesişimi: Eylem penceresi
Haberlere göre Trump, Ekim’de seçimlerden önce yeni bir saldırı başlatmayacağını açıkça söyledi; İsrail ordusu ve CENTCOM’un hazırlıklarını sürdürdüğü bildirildi. Bu, 3 Kasım’dan sonraki haftaları tarihsel olarak alışılmadık bir “karar penceresine” çeviriyor: ABD’de seçim kısıtı kalkıyor, İsrail’de koalisyon kurma süreci başlıyor ve Fed Aralık’ta toplanmaya hazırlanıyor. Bu pencerede iki yönlü sonuç mümkün: askerî tırmanma ya da seçim sonrası pazarlık alanının genişlemesi.
- Merkez Bankaları: Enerji Şokuna Sıkılaşma Yanıtı
Geçen haftanın karar dizisi, merkez bankalarının 2022’dekinden farklı bir ikilemde olduğunu gösterdi: büyüme zayıflarken enflasyon enerji kaynaklı yükseliyor. Fed 28 Ekim’de politika faizini yüzde 3,75-4,00 aralığında sabit tuttu; karar 10-2 oyla alındı. Eylül’de 25 baz puan artırım yapılmıştı; Lisa Cook ve Beth Hammack artış istedi ve Aralık artışı olasılığı piyasada yüzde 80’in üzerinde fiyatlanıyor. ECB 29 Ekim’de mevduat faizini yüzde 2,50’de sabit bıraktı; bu yıl iki artış yapılmıştı. Konsey’de artış tartışıldı ancak Fransız tahvil faizlerindeki sıçrama nedeniyle beklendi ve Başkan Lagarde’ın erken ayrılışı duyuruldu. BoJ 30 Ekim’de politika faizini yüzde 1,25’te sabit tuttu; karar 8-1 oyla alındı, Takata yüzde 1,5 istedi. Enflasyonun yüzde 2 hedefiyle uyumlu olduğu vurgulandı ve ETF satışlarının hızlandırılması kararı alındı. TCMB ise 22 Ekim’de politika faizini 100 baz puan indirerek yüzde 36’ya çekti; jeopolitik kaynaklı yukarı yönlü enerji riskine dikkat çekildi ve kalıcı bozulmada sıkılaşma seçeneği açık bırakıldı.
Burada Fed cephesinde Eylül’deki artışın 2023’ten bu yana ilk artış olduğunu hatırlamak gerekiyor. Ekim’de ABD 10 yıllık tahvil getirisinin yüzde 5’in üzerinde, 30 yıllığın yüzde 5,3 civarında seyretmesi, uzun vadeli finansman koşullarının zaten sıkı olduğunu gösteriyor. Eylül istihdam artışının yalnızca yaklaşık 29 bin olduğu bildiriliyor; bu doğruysa Fed stagflasyon sınırında artış yapıyor. ECB’de kurumsal belirsizlik ek bir risk oluşturuyor; Lagarde’ın yönetim süreci kesilirken Fransa’daki tahvil gerilimi sürüyor ve halefin hızlı belirlenmemesi Avro Bölgesi’nin faiz yayılımı açısından oynaklık yaratacak. BoJ ve yen cephesinde dolar/yen 157-158 civarında; Japonya Maliye Bakanı müdahale sinyali verdi. ABD ve Japonya arasında artan faiz farkı daralmazsa, yen taşıma işlemlerinin çözülmesi küresel risk iştahı için ikinci bir şok kaynağı olabilir. Ortak payda ise şu: Hiçbir büyük merkez bankası enerji şokunu “görmezden gelme” lüksüne sahip değil; çünkü beklentiler zaten yıllardır yüksek enflasyonla yüz yüze.
- Teknoloji Hisseleri: Yapay Zekâ Rallisinin Faiz ve Nakit Akışı Sınavı
Ekim’de Nasdaq, bir yılı aşkın sürenin en kötü ayını geçirdi ve zirveden yaklaşık yüzde 10 geride kapattı. 30 Ekim’de S&P 500 haziran ayından bu yana en sert günlük kaybını (yaklaşık yüzde 1,8), Nasdaq ise yüzde 2,9 düşüş yaşadı. Ekimin ortasında bir haftada yapay zekâ ve çip hisselerinde 1 trilyon doları aşan değer kaybı kaydedilmişti. Bilanço sezonunun mesajı net: Piyasa artık “harcayan kazanır” değil, “nakit üreten kazanır” diyor. Microsoft’un geliri 92,3 milyar dolar, Azure büyümesi yüzde 48 ve serbest nakit akışı pozitif; hisse yükseldi. Alphabet’in çeyrek yatırım harcaması yaklaşık 51 milyar dolar, serbest nakit akışı iki çeyrektir eksi (yaklaşık -9 milyar dolar), 2026 yatırım rehberliği 195-205 milyar dolar ve 2027’de daha da artması bekleniyor. Bulut gelirleri iki katına çıksa da hisse yaklaşık yüzde 13 düşerek yaklaşık 500 milyar dolar değer kaybetti; çekirdek arama reklamında yavaşlama ayrıca endişe yarattı. Amazon’un nakit akışı ve sonuçları hayal kırıklığı yarattı; Intel zayıf beklentiyle tek günde yaklaşık yüzde 29 değer yitirdi. Büyük teknoloji şirketlerinin 2026 yapay zekâ yatırımı çeşitli derlemelerde 720-830 milyar dolar aralığında.
Ana tez, faiz bağlantısı üzerine kurulu. Yatırım harcamalarının bir kısmı borçla ve yeni hisse çıkışıyla finanse ediliyor; kurumsal temerrüt sigortası primlerinin yükseldiği bildirildi. ABD 10 yıllık getirisi yüzde 5 civarındayken, nakit akışı eksi olan bir yatırım programının “değer” hesabı yapısal olarak zorlaşıyor. Bu yüzden faiz artışı beklentisi ile yapay zekâ değerlemesi arasında doğrudan negatif ilişki oluşmuş durumda. Yaklaşan testler arasında Apple’ın bilançosu ve kasım ortasındaki Nvidia sonuçları var; bunlar uç talebin ve çip tedarikinin bu yatırım hızını taşıyıp taşıyamayacağını gösterecek. Nvidia’nın şirket tarafından açıklanan üçüncü çeyrek geliri rehberliği yaklaşık 108 milyar dolar; bu rakam yapay zekâ döngüsünün tedarikçi tarafında henüz çatlak olmadığını gösteriyor. Asıl kırılma, müşteri tarafının, yani hiperölçekleyicilerin finansman kapasitesinde. Siyasi bağ açısından ise Demokrat bir Meclis, teknoloji devlerine yönelik rekabet ve yapay zekâ düzenlemelerinde denetim baskısını artırabilir; bu, kısa vadeli bir değerleme katalizörü olmasa da risk priminin kalıcı bileşenlerinden biri haline gelebilir.
- Birleşik Okuma: Üç Senaryo
Burada belirtilenler öznel değerlendirmedir; model çıktısı değildir ve fiyat tahmini olarak okunmamalıdır. Baz senaryo, yaklaşık yüzde 50 ağırlıkla “uzayan kriz” olarak öne çıkıyor: Hürmüz’de kısmi geçiş ve sürekli saldırı riski var, Brent 100-125 dolar bandında seyrediyor, Fed Aralık’ta artırıyor ve ABD uzun vade getirisi yüzde 5 civarında kalıyor. Bu senaryoda teknoloji ve riskli varlıklarda nakit akışı pozitif şirketlere rotasyon ve sektörde kademeli aşağı yönlü ayarlama beklenir. İkinci senaryo, yaklaşık yüzde 30 ağırlıkla “seçim sonrası tırmanma”: Yeni bir hava harekâtı, Brent’in 125 dolar üzerine sıçraması, enerji kaynaklı enflasyon şoku, güvenli liman talebi ve doların güçlenmesi söz konusu. Bu durumda derin düzeltme ve gelişen piyasalarda cari açık stresi öne çıkar. Üçüncü senaryo ise yaklaşık yüzde 20 ağırlıkla “pazarlıklı açılma”: Aşamalı geçiş ve sınırlı hacimle Brent 85-95 dolara geriler, faiz artışı beklentileri hafifler ve rahatlama rallisi görülür; ancak yatırım harcaması sorusu masada kalır.
Zinciri koparabilecek “eşik” göstergeleri şunlar: Brent’in 125 doları kalıcı aşması; ABD 30 yıllığının yüzde 5,5 civarına yaklaşması; bir hiperölçekleyicinin yatırım hedeflerini nakit akışı gerekçesiyle aşağı çekmesi; dolar/yende ani sert hareket; temerrüt sigortası primlerinde ani genişleme.
- Türkiye İçin Çıkarımlar
Türkiye, enerjide net ithalatçı ve dış finansmana duyarlı bir ekonomi olarak bu zincirin hem enerji hem faiz halkalarına aynı anda maruz. Para politikası cephesinde TCMB Ekim’de politika faizini yüzde 37’den 36’ya indirdi; Piyasa Katılımcıları Anketi’nde 2026 sonu enflasyon beklentisi yüzde 29,6, 2027 sonu beklentisi ise yüzde 23,3’e yükseldi. PPK özeti, enerji ve emtia kaynaklı yukarı yönlü riske ve kalıcı bozulmada sıkılaşma seçeneğine açıkça yer verdi. Bir sonraki adımlar 3 Kasım’da Ekim enflasyonu, 12 Kasım’da Enflasyon Raporu ve 10 Aralık’ta PPK toplantısı. Fed ve ECB artış yaparken TCMB’nin indirim sürdürmesi, faiz farkı avantajını aşındırıyor.
Cari denge tarafında, bir yerli analizde TCMB hesaplarına atfen petrol fiyatındaki her 10 dolarlık artışın cari açığı 2,6 ila 5 milyar dolar, enflasyonu ise 1,2-1,6 puan artırdığı belirtiliyor; kaynaklar arasında aralık farkı var ve yayın öncesi TCMB’nin güncel duyarlılık tahminiyle teyit edilmesi gerekiyor. Brent’in 2026 bütçe varsayımının çok üzerinde seyretmesi, enerji sübvansiyonu ve ÖTV/eşel mobil mekanizmaları üzerinden bütçeyi baskılıyor. Rezerv ve kur cephesinde bazı kurum raporlarında Ekim öncesinde rezervlerde yaklaşık 11 milyar dolarlık gerileme uyarısı yer aldı; bu nedenle indirim adımlarının rezerv ve CDS göstergeleriyle birlikte okunması gerekir. Stratejik açıdan Hürmüz’e alternatif enerji koridorları ve Türkiye üzerinden transit güzergâhlar bir pazarlık kozu olabilir; ancak mevcut altyapı kapasitesi ve siyasi riskler değerlendirilmeden bunu “kazanç” olarak sunmak erken olur. Siyaset tarafında ise İsrail’deki koalisyon sürecinin Lübnan ve Gazze politikaları, Türkiye’nin bölgesel diplomasisi ve doğu Akdeniz hesapları için dolaylı ama izlenmesi gereken bir değişken.
- Politika Önerileri ve İzleme Listesi
Politika yapıcılar için dört başlık öne çıkıyor. Birincisi, para politikası iletişimini enerji fiyatına koşullu hale getirmek: Brent’in belirli bir eşiği aşması hâlinde adım hızının otomatik yavaşlaması, rezerv ve beklenti çapalarını korur. İkincisi, hedefli (genel olmayan) enerji desteği tasarlamak: Genel sübvansiyon bütçe ve cari açık kanalıyla faiz indirimini zayıflatırken kırılgan gruplara hedefli destek daha dayanıklıdır. Üçüncüsü, stratejik stok ve tedarik çeşitlendirmesini hızlandırmak; Avrupa’nın stok çıkışı bir emsal oluşturuyor ve ölçek ile süre uyumu kritik. Dördüncüsü, finansal istikrar açısından ECB halefiyetini ve yen-taşıma riskini izlemek; her ikisi de gelişen piyasalara sermaye akışı ve borçlanma maliyetlerini doğrudan etkiliyor.
İzleme takvimi açısından 3 Kasım’da ABD ara seçimleri ve Türkiye Ekim enflasyonu, Kasım ilk hafta ile 10 Kasım arasında İsrail’de sonuçların onayı ve hükümet kurma görevinin verilmesi, 12 Kasım’da TCMB Enflasyon Raporu, Kasım ortasında Nvidia bilançosu, 8-9 Aralık’ta FOMC, 10 Aralık’ta TCMB PPK ve Aralık’ta ECB toplantısı takip edilmeli. Bu olaylar sırasıyla Kongre dengesi ve TCMB iletişimi, koalisyon ve Lübnan çizgisi, ara hedef ve petrol varsayımları, yapay zekâ tedarik zinciri sağlığı, Aralık artışı ve yeni projeksiyonlar, yıl sonu faiz yolu ile artış kararı ve halefiyet açısından önem taşıyor.
Yöntem Notu ve Sınırlılıklar
Bu çalışma 2 Kasım 2026 itibarıyla kamuya açık haber ve veri kaynaklarına dayanıyor. Savaş ve seçim ortamında rakamlar hızla değiştiği için yayın sonrasında Brent, getiri, Hürmüz geçiş sayıları ve İsrail resmî sonuç onayının güncellenmesi gerekebilir. Hürmüz geçiş verileri ve bazı piyasa yorumları yarı otomatik derleme veya ikincil kaynaklardan geliyor; büyüklük sırası için kullanıldı ve yayında birincil kaynağa (IMF PortWatch, ilgili merkez bankası ve borsa verileri) bağlanması öneriliyor. Ekim istihdam rakamı ve bazı hisse hareketleri tek bir derleme kaynaktan alındı. Ara seçim olasılıkları model ve tahmin piyasası ortalamalarıdır; tahmin değil, olasılıktır. Senaryo ağırlıkları öznel yargıdır. Bu çalışma yatırım tavsiyesi niteliği kesinlikle taşımaz.
Başlıca Kaynaklar
İsrail seçim sonuçları için ABC News, Al Jazeera, NBC News ve AP/PBS (29 Ekim – 1 Kasım 2026);
Fed Ekim kararı için CNBC, Fox Business, Advisor Perspectives ve InvestingLive (28 Ekim 2026);
ECB ve BoJ için FXStreet, Dukascopy, Bloomberg (13 Ekim) ve Admiral Markets (Ekim 2026);
TCMB için TCMB PPK duyurusu ve özeti, Ekonomim, Investing.com Türkiye ve İş Yatırım değerlendirmesi (Ekim 2026);
Hürmüz ve petrol için Al Jazeera, straits.live, FX Leaders, Oilprice, Wikipedia petrol kronolojisi, CBS News, Iran International ve Kayhan;
İsrail-ABD-İran koordinasyonu için Axios, Financial Times (aktaran Times of Israel), CNN ve Semafor; ara seçimler için Decision Desk HQ, Fox News, CNBC, Kalshi, Polymarket ve Forbes (Kasım 2026);
Teknoloji bilançoları için Paralia Weekly Brief, TheStreet, Stocktwits/Yahoo Finance, Nasdaq Playbook ve Tech Insider kaynkalarından faydalanıldı.